По всей Россииведу учёт удалённо, отвечаю сама
Пн–Вс 8:00–20:00на связи в мессенджерах
 4,9на Яндексе4,9на Яндексе
Учёт селлера по отчёту площадки — тому самому, что видит налоговая
Wildberries, Ozon и Я.Маркет удерживают комиссию, логистику и штрафы ещё до выплаты, но налог и порог НДС считаются с полной суммы продаж по отчёту комиссионера. Разношу отчёты площадок по счетам, сверяю удержания и веду порог 20 млн ₽ нарастающим итогом по всем площадкам сразу. Одному селлеру на Ozon пересчёт с банковской выписки на отчёт показал 90 тысяч недоимки — закрыли её до камеральной и без штрафа.
 старт продаж
Нужно сразу решить, на каком режиме считать налоги и что фиксировать с первой отгрузки, — восстанавливать учёт задним числом дороже.
 оборот растёт
Пока считаете доход по деньгам, которые дошли до счёта, легко не заметить момент, когда по отчёту площадки он уже перешёл границу освобождения от НДС.
 пришло требование
Сумма из вашей декларации не совпадает с той, что инспектор видит в отчёте площадки, — разбираю расхождение и готовлю пояснения.
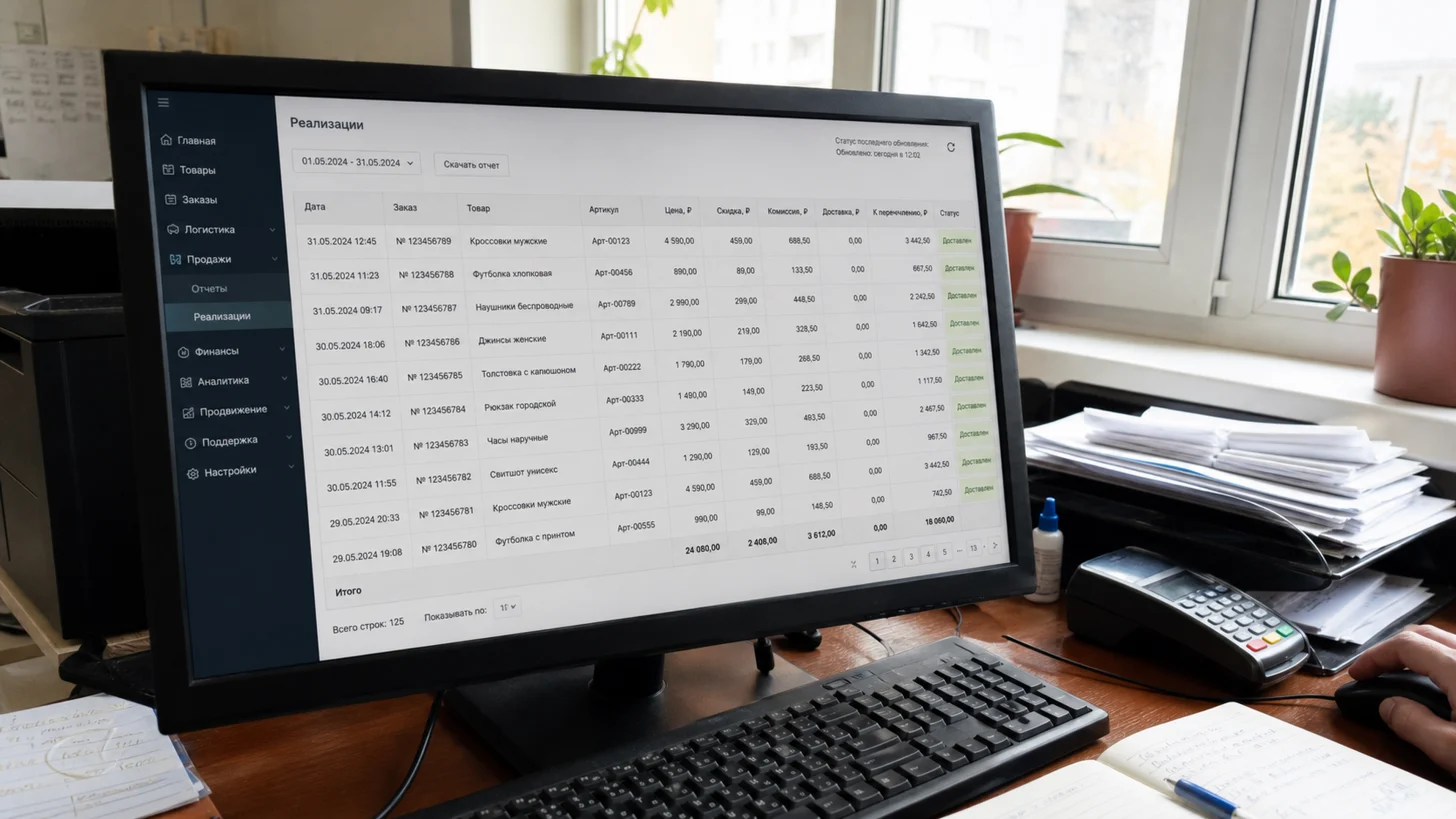
Разношу отчёт о реализации Wildberries, Ozon или Я.Маркета по счетам сама — доход, комиссия, логистика и штрафы отражаются как положено, а не одной суммой из банка.
без пропусковСверяю, что площадка удержала и что перечислила фактически, — расхождения ищу раньше, чем их найдёт налоговая.
ежемесячноУчитываю возвраты, отмены и самовыкупы отдельно от «чистых» продаж — это меняет реальную налоговую базу, а не только рейтинг карточки.
по фактуСлежу, чтобы движения по маркированному товару («Честный знак») были отражены синхронно с отчётом площадки, без расхождений на складе.
без блокировок от 6200 ₽/мес
 от 6200 ₽/мес
 от 6200 ₽/мес
 от 14000 ₽/мес
| Статья удержания | Что это | Как учитываю |
|---|---|---|
| Комиссия площадки | Процент от цены продажи, зависит от категории товара | Расход, уменьшающий налоговую базу на УСН «Доходы минус расходы» |
| Логистика | Доставка до покупателя и обратная логистика при возврате | Отдельная статья расходов, на УСН «Доходы» доход не уменьшает |
| Эквайринг | Комиссия за приём оплаты картой на площадке | Расход, аналогичный банковской комиссии за эквайринг |
| Хранение и обработка | Плата за место на складе площадки и обработку заказа | Расход по отчёту, периодичность — по графику площадки |
| Штрафы площадки | За упаковку, срыв поставки, отсутствие маркировки | Не уменьшают доход для порога НДС, влияют только на базу «Доходы минус расходы» |
| Самовыкупы | Покупка своего товара для поднятия рейтинга карточки | Формирует доход и расход одновременно — риск при частой практике |
Ozon · УСН 6%порог 20 млнодежда · WBКейсы из практики; клиенты не называются, детали обезличены
Если комиссия площадки и логистика съедают заметную часть цены, часто выгоднее «Доходы минус расходы» — эти суммы можно учесть как расход. Если расходы небольшие, проще и дешевле остаться на «Доходы». Подробный разбор объекта налогообложения — на странице УСН в 2026 году, а по вашим цифрам посчитаю точно.
Порог считается по совокупному доходу за календарный год — но именно по отчёту комиссионера, то есть по полной сумме продаж, а не по деньгам, которые фактически поступили на счёт после удержаний площадки. Ставки и правила перехода — на странице НДС на УСН в 2026 году.
Самозанятость не подходит для перепродажи товаров и для большинства маркированных категорий — площадки часто прямо не пропускают такой профиль в личном кабинете продавца. Для регулярной торговли обычно оформляют ИП на УСН, и дальше веду его так же, как остальных предпринимателей, — на странице ведение ИП.
Маркетплейсы как операторы электронных площадок и налоговые агенты передают данные о выплатах продавцам в ФНС. Если декларация не совпадает с суммой из отчёта площадки, расхождение видно почти сразу — обычно это и становится поводом для требования. Как отвечать на такие требования — на странице защита при проверках.
Да. У Wildberries отчёт о реализации выходит еженедельно, документы идут через ЭДО Диадок. У Ozon УПД оформляется по каждой поставке отдельно и важен для вычета НДС на ОСНО. Настраиваю учёт под конкретную площадку, а не веду обе одинаково.
Да. Чтобы сверить, что площадка удержала и что перечислила фактически, нужен доступ в личный кабинет партнёра напрямую, а не пересланная вами выписка. Иначе легко упустить расхождение, которое потом всплывёт в требовании налоговой.
Нет. Порог НДС на УСН считается по совокупному доходу за календарный год — суммирую отчёты всех площадок, на которых вы торгуете, а не смотрю на каждую отдельно. Если считать площадки по отдельности, легко занизить фактический оборот и не заметить момент перехода порога.
Налог на УСН считается с полной суммы продаж по отчёту комиссионера, а не с того, что дошло до счёта после удержаний площадки. Если платить с «чистых» поступлений, при сверке налоговая потребует пересчёт на полный оборот — доплата пойдёт с пенями 1/300 ключевой ставки ЦБ за каждый день просрочки. Штрафа при первой такой ошибке обычно нет, но сумму налога доплатить придётся, поэтому дешевле поправить учёт самому раньше требования. Как считается оборот — на странице оборот по отчёту или деньги на счёте.
Напишите, на каких площадках торгуете (Wildberries, Ozon, Я.Маркет) и какой у вас оборот по отчёту площадки. Посчитаю доход по отчёту комиссионера, скажу, где вы относительно порога НДС, и назову стоимость ведения.