По всей Россииведу учёт удалённо, отвечаю сама
Пн–Вс 8:00–20:00на связи в мессенджерах
 4,9на Яндексе4,9на Яндексе
Бухгалтер на ОСНО: посчитаю, окупится ли вам общая система, и возьму ведение на себя
На общей системе выигрывает тот, у кого много входящего НДС и покупатели с вычетом, — и переплачивает тот, кто перешёл «на всякий случай». Посчитаю ваш вариант по закупкам и клиентам: НДС 22%, прибыль 25% — цифры 2026 года, сверены 16.07.2026. Сама вела ОСНО главбухом в торговой компании с импортом — декларации по НДС и прибыли готовлю и сдаю лично.
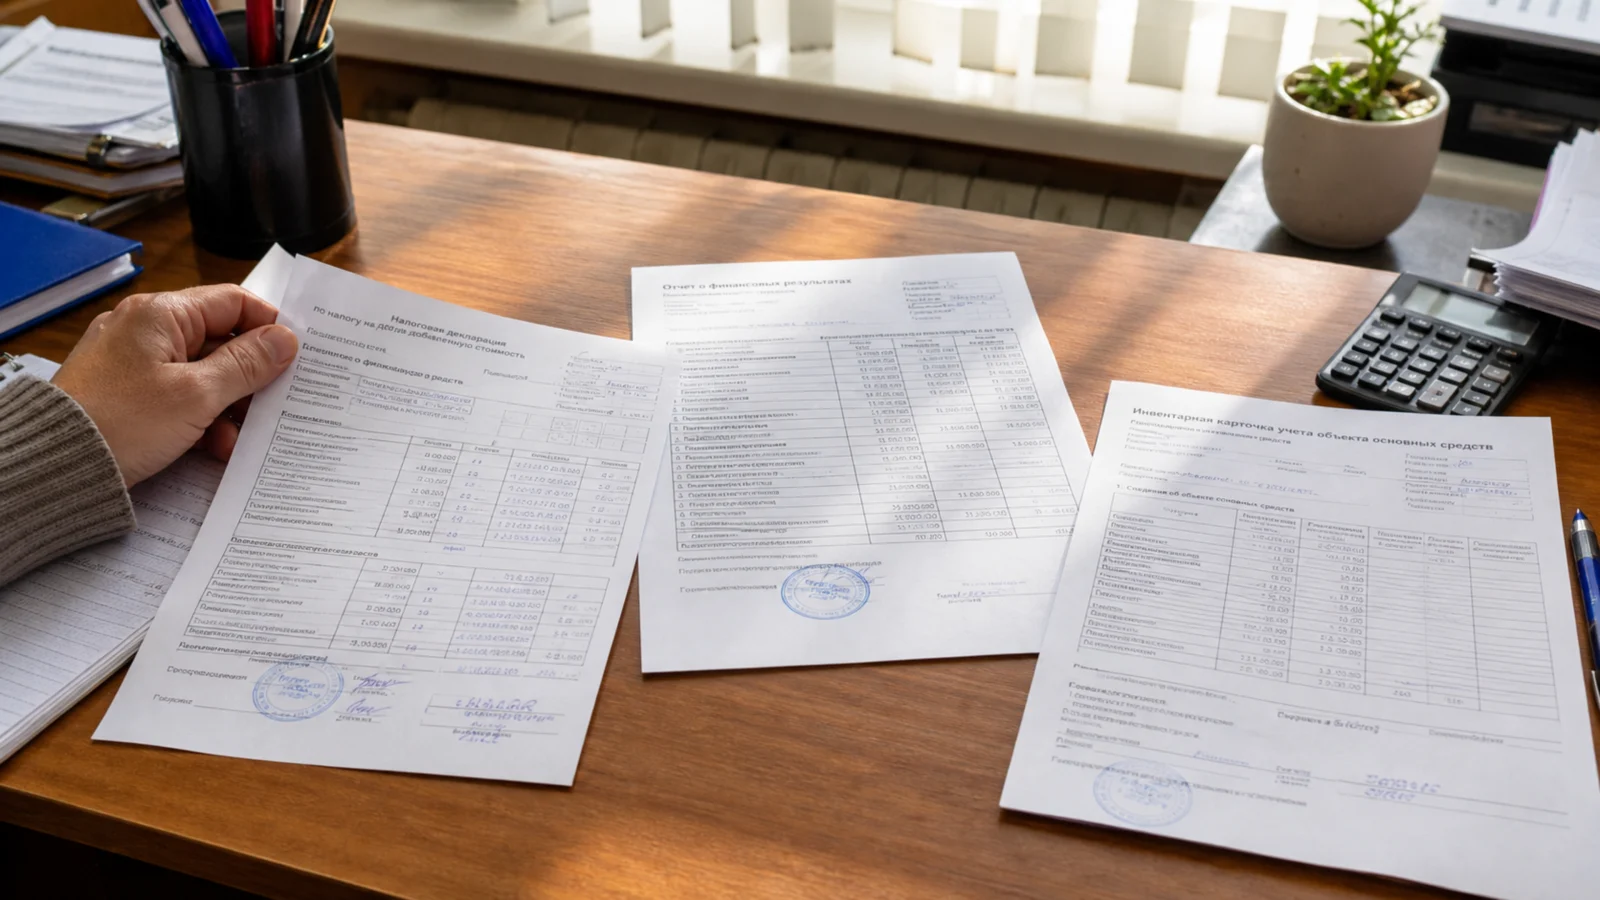
Первичку ведёте сами, я проверяю и сдаю декларации по НДС и прибыли
для тех, у кого уже есть свой бухгалтер на первичкеПервичка, НДС, прибыль, отчётность, ответы на требования — весь учёт на мне
так работает большинство клиентов на ОСНОПлюс управленческая отчётность собственнику и разбор налоговой нагрузки
видно реальную прибыль, а не только налоговуюЭто ориентир по моему прайсу за ведение, а не расчёт налога и не оферта. Точную цифру назову после разговора про ваш учёт и импорт/экспорт. Сверьтесь с тарифом: ведение ООО на ОСНО с НДС — 25500 ₽/мес, надбавка за ВЭД — 7500 ₽/мес.
Если ваши клиенты на ОСНО, им нужен вычет по вашим счетам-фактурам. На УСН вы НДС не выставляете — часть таких покупателей уходит к поставщику, у которого вычет есть.
B2B с вычетомИмпорт — это НДС на таможне, который принимается к вычету только на ОСНО. Экспорт — ставка 0% и отдельный порядок подтверждения, тоже доступный лишь на общей системе.
импорт / экспортВ 2026 году лимит дохода для упрощёнки — 490,5 млн ₽ в год (дефлятор 1,090). Превысили — переход на ОСНО происходит с начала квартала, в котором это случилось, а не по вашему желанию.
лимит УСН 2026Если в закупках много входящего НДС — сырьё, аренда, оборудование — вычет на ОСНО иногда перекрывает саму сумму налога к уплате. Считаю это по вашим цифрам, а не по общему правилу.
вычет входного НДСИногда выгоднее самому перейти на НДС, чтобы не терять оптовых покупателей на ОСНО. Переход оформляется заявлением с начала календарного года.
добровольный переход| Налог | Ставка | Кто и когда платит | Норма НК РФ |
|---|---|---|---|
| НДС | 22% основная, 10% льготная | ежеквартально, все продажи на ОСНО | ст. 164 НК РФ |
| Налог на прибыль | 25% (8% федеральный + 17% региональный до 2030 года) | ООО — с разницы доходов и расходов | ст. 284 НК РФ |
| Налог на имущество | до 2,2%, ставку в этих пределах и льготы устанавливает регион | ООО — с недвижимости на балансе | гл. 30 НК РФ, ст. 380 |
| НДФЛ вместо прибыли | 13% / 15% / 18% / 20% / 22% по возрастанию дохода | ИП — вместо налога на прибыль | ст. 224, 227 НК РФ |
| Критерий | УСН | ОСНО |
|---|---|---|
| НДС по вашим закупкам | к вычету не принимается | принимается к вычету полностью |
| Лимит дохода на 2026 год | до 490,5 млн ₽ в год (дефлятор 1,090) | лимита нет |
| Вычет НДС для ваших покупателей на ОСНО | вы НДС не выставляете — вычета у них нет | покупатель получает вычет по вашим счетам-фактурам |
| Ведение ООО у меня | 11400 ₽/мес | 25500 ₽/мес |
| Тип бизнеса | ОСНО | Почему |
|---|---|---|
| Опт и B2B с покупателями на ОСНО | обычно выгоден | покупатели получают вычет НДС по вашим счетам-фактурам — без этого часть уходит к поставщику, у которого вычет есть |
| Импорт или экспорт товара | часто неизбежен | ввозной НДС принимается к вычету только на ОСНО; экспорт со ставкой 0% тоже доступен лишь на общей системе |
| Розница и услуги физлицам (B2C) | обычно не нужен | покупателю вычет НДС не важен — на УСН налоговая нагрузка почти всегда ниже |
| Производство с большими закупками сырья и оборудования | выгоден при весомом вычете | вычет входного НДС иногда перекрывает саму сумму налога к уплате — считаю это по вашим цифрам, не по общему правилу |
| Доход выше лимита УСН 490,5 млн ₽ в год | обязателен | переход на ОСНО с начала квартала превышения — по закону, не по желанию (ст. 346.13 НК) |
 слёт с УСН
 переход на ОСНО
 налог на прибыль
Кейсы из практики; клиенты не называются, детали обезличены
 01Зафиксировать момент утраты права
Право на УСН теряется с начала того квартала, в котором доход, остаточная стоимость ОС или численность превысили лимит — а не с даты, когда вы это заметили. Дата важна: от неё считаются все следующие шаги.
 02Начать считать НДС с начала квартала перехода
НДС начисляется на все отгрузки с начала квартала, в котором случилось превышение — включая те, что были до момента, когда вы узнали о переходе. Пересчитываю задним числом, если нужно.
 03Встать на авансовые платежи по прибыли
Налог на прибыль (у ИП — НДФЛ по прогрессивной шкале) платится авансами по календарю ОСНО, а не одной суммой в конце года. Первый расчёт обычно самый трудоёмкий — дальше идёт по накопленной базе.
04Восстановить учёт до полного контура ОСНООСНО требует книги покупок и продаж, раздельного учёта НДС, если есть льготные операции — а не только оборотку упрощёнки. Разбираю базу и достраиваю то, чего не было на прежнем режиме.
Общую систему знаю со времён, когда была главным бухгалтером в торговой компании с импортом — НДС, налог на прибыль и валютный контроль там были ежедневной работой. Сейчас веду ОСНО как отдельное направление практики, с собственным квартальным циклом НДС и прибыли.
в бухгалтерии, включая ОСНО и ВЭД
вернула клиенту НДС из бюджета — проверяемый кейс
ОСНО обязательна, если превышен лимит дохода упрощёнки — в 2026 году это 490,5 млн ₽ в год (дефлятор 1,090), лимит основных средств 218 млн ₽ или штат свыше 130 человек (ст. 346.12–346.13 НК). Есть и виды деятельности, которым УСН недоступна изначально. Остальным ОСНО — это выбор, и вопрос чаще не «дороже или дешевле», а как устроены ваши покупатели и закупки.
На ОСНО НДС считают по итогам каждого квартала, декларация подаётся не позднее 25 числа месяца, следующего за кварталом (ст. 174 НК). Основная ставка — 22% с 1 января 2026 года (была 20%, ФЗ № 425-ФЗ), для отдельных товаров сохранена льготная 10% (ст. 164 НК).
Если на дату перехода на ОСНО остались товары, материалы или основные средства, купленные на УСН, а «входной» НДС по ним не был учтён в расходах, этот налог можно принять к вычету уже на общей системе — правило ст. 171.1 НК. Смотрю остатки по каждому клиенту отдельно при переходе, чтобы не потерять вычет.
ИП на ОСНО вместо налога на прибыль платит НДФЛ — 13% с дохода до 2,4 млн ₽ в год, дальше ставка растёт ступенчато до 22% с суммы свыше 50 млн ₽ (ст. 224, 227 НК). Можно применить профессиональный вычет 20% от дохода или подтверждённые расходы — считаю, что выгоднее, по вашим цифрам.
Ведение ООО на УСН — 11400 ₽/мес, на ОСНО с НДС — 25500 ₽/мес: дороже из-за квартальных деклараций по НДС и прибыли. Разница чаще всего окупается тем, что вы не теряете покупателей на ОСНО и принимаете к вычету НДС по своим закупкам — точный расчёт под вашу ситуацию на странице цен.
Режим сейчас, годовой доход, есть ли импорт или экспорт и кто ваши покупатели — посчитаю, что выгоднее: остаться на УСН или перейти на ОСНО, и что войдёт в ведение.