0 ₽Первая консультация — бесплатно: полчаса про ваш режим, налоги и срокиЗаписаться
По всей Россииведу учёт удалённо, отвечаю сама
Пн–Вс 8:00–20:00на связи в мессенджерах
Оценка на Яндекс Бизнесе4,9на Яндексе
+7 (495) 128-96-00
Главная/Блог/Почему отказывают в возмещении НДС
Блог · возврат НДС

Почему отказывают в возмещении НДС: топ причин из практики камералок

Возмещение НДС отказом заканчивается не потому, что «налоговая не хочет отдавать деньги», а по конкретным, повторяющимся причинам: разрыв в цепочке НДС, слишком высокая доля вычетов, нестыковки в счетах-фактурах и опоздание с ответом на требование. Веду возвраты сама — в том числе с итогом 900 000 ₽ на счету клиента. Разберу, из-за чего чаще всего тормозят и отказывают на камералке и как я закрываю каждую причину ещё до подачи декларации.
Разрыв в цепочке НДС — главная причинаТоп-5 причин отказа → как закрываюОтвет на требование — 10 рабочих дней
Спросить про мой возвратСопровождение возврата НДСНа требование инспекции при камералке — 10 рабочих дней на ответ (ст. 93 НК); молчание трактуют не в вашу пользу сроки
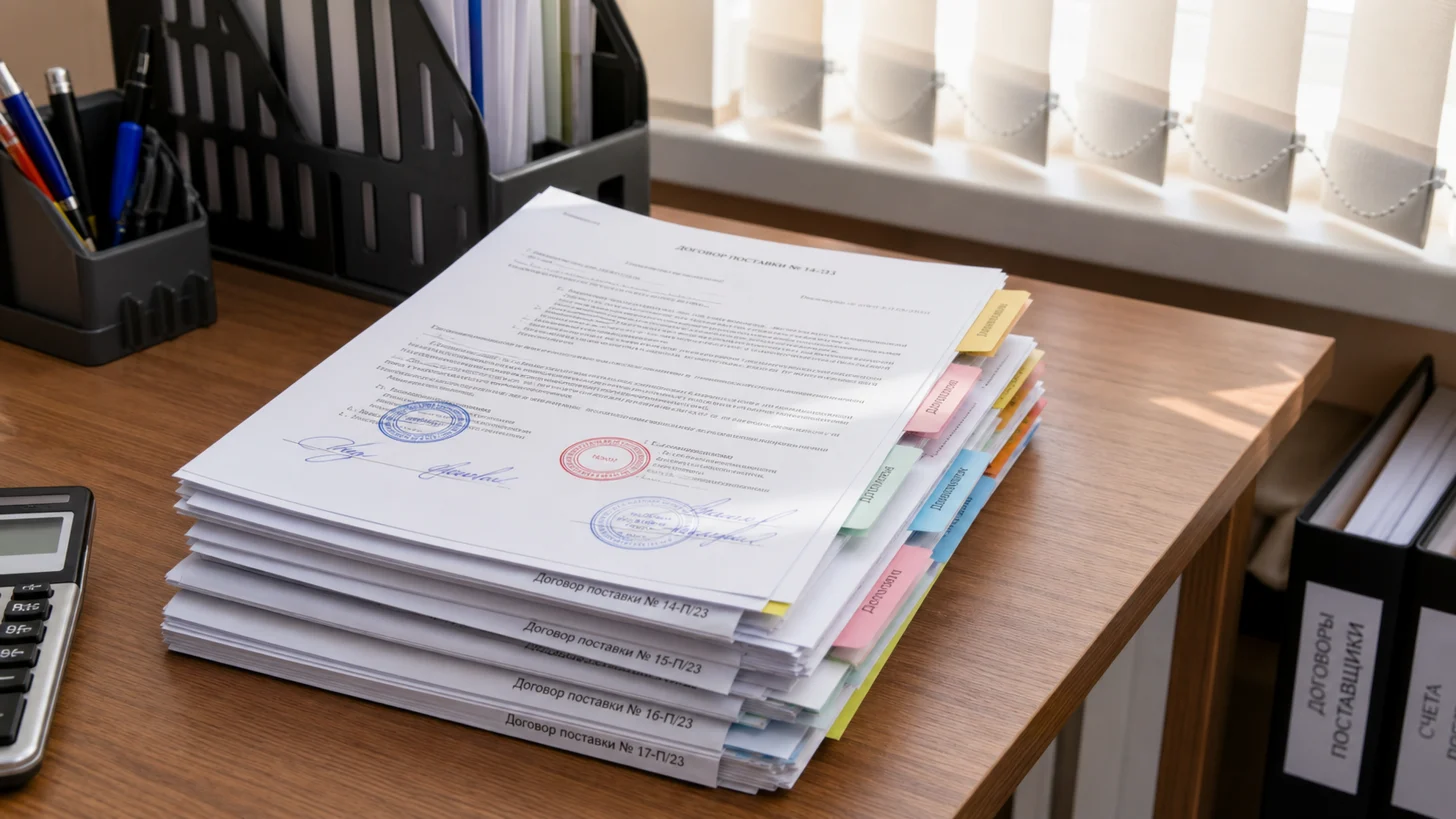
Рабочий стол бухгалтера: декларация по НДС, счета-фактуры и калькулятор при разборе отказа в возмещении
кейс клиента900 000 ₽
Возмещение НДС отказом заканчивается редко случайно. Когда я разбираю чужую декларацию, по которой инспекция «зависла» или отказала, почти всегда всплывает одна из пяти повторяющихся причин: разрыв в цепочке контрагентов, доля вычетов выше привычной инспекции, ошибка в счёте-фактуре, неподтверждённая ставка 0% при экспорте или опоздание с ответом на требование. Разберу каждую и покажу, как я снимаю её ещё до подачи, а не когда деньги уже застряли.

Почему возврат проверяют строже обычной декларации

Любую декларацию по НДС к возмещению инспекция проверяет камерально — по документам и данным системы АСК НДС-2, которая сверяет счета-фактуры по всей цепочке контрагентов. Разница с обычной декларацией простая: здесь деньги уходят из бюджета, а не приходят в него. Поэтому и внимание другое. Срок проверки — 2 месяца по статье 88 НК, при признаках нарушений его продлевают до 3. За это время инспектор ищет повод отказать, и если такой повод дать самому, он им воспользуется. Значит, задача бухгалтера — не оставить поводов.
Дальше — пять причин, из-за которых чаще всего отказывают, в порядке убывания частоты по моей практике. Свела их в таблицу вместе с тем, как я закрываю каждую.

Топ-5 причин отказа — и как я их закрываю

Причины отказа в возмещении НДС и способы их закрыть (из практики камералок, 2026 год)
Причина отказаЧто за ней стоитКак закрываю
Разрыв в цепочке НДСАСК НДС-2 нашла несовпадение: поставщик не отразил или отразил в другом периоде реализацию, с которой вы берёте вычетДо подачи сверяю каждого поставщика; если разрыв не мой, собираю деловую переписку и банковскую выписку контрагента, подтверждающую реальную деятельность
Слишком высокая доля вычетовДоля вычетов в декларации выше, чем средняя по вашему региону, — для инспекции это сигнал присмотретьсяЗнаю ориентир по региону, готовлю пояснения заранее и объясняю причину высокой доли (крупная закупка, экспорт) до того, как спросят
Ошибки и нестыковки в счетах-фактурахРасхождения в реквизитах, суммах, номерах ГТД или стране происхождения товараСверяю счета-фактуры с книгой покупок построчно; по неправомерным придиркам ссылаюсь на судебную практику, а не переделываю задним числом
Неподтверждённая ставка 0% при экспортеКомплект документов по экспорту собран не полностью или с ошибками, право на 0% не доказаноСобираю пакет под ставку 0% заранее, вместе с валютным контролем по ВЭД, чтобы к моменту камералки всё было на руках
Опоздание с ответом на требованиеНа требование по ст. 93 НК не ответили в срок или ответили неполно — вычеты сочтут неподтверждённымиОтвечаю на требования сама в 10 рабочих дней, по существу, без лишних документов и формулировок, порождающих новые вопросы

Разрыв в цепочке НДС: главная причина отказа

Чаще всего возмещение упирается в так называемый налоговый разрыв. Важно понимать, что это такое: разрыв — не доказательство нарушения, а гипотеза автоматической программы. Система видит, что у одного контрагента реализация отражена в одном периоде, а вычет по этой же сделке заявлен в другом (или не отражена вовсе), и помечает расхождение. Беда в том, что на практике инспекторы нередко принимают эту гипотезу как готовый вывод и снимают вычет, хотя сделка была реальной, а виноват поставщик, который что-то не отразил у себя.
Когда разрыв возникает не по моей вине, а из-за поставщика, я не переделываю декларацию задним числом. Собираю доказательства реальности сделки: деловую переписку о том, кто и что реально поставлял, и банковскую выписку контрагента, из которой видно, что это живая компания — платит зарплату, налоги, лизинговые платежи, а не пустышка. Такой пакет опрокидывает версию инспекции о «техническом» поставщике, потому что банковская выписка показывает картину, которую невозможно нарисовать на бумаге.

Слишком высокая доля вычетов

Вторая частая причина — доля вычетов в декларации выпирает вверх. По стране средний показатель вычетов держится около 89%, но у каждого региона свой ориентир: где-то порядка 65%, где-то за 100%. Локальные инспекции смотрят именно на свой региональный показатель, а не на общероссийский. Если ваша доля заметно выше регионального уровня, для инспектора это сигнал присмотреться — а по декларации к возмещению доля высокая почти всегда, в этом сама природа возврата.
Само по себе превышение — не нарушение и не повод для отказа. Но это повод для вопросов, и лучше ответить на них до того, как их зададут. Я заранее готовлю пояснение, откуда взялась высокая доля: крупная разовая закупка оборудования, товар под конец квартала, экспортная поставка со ставкой 0%. Прежде чем заявлять возмещение, полезно один раз прикинуть, как ваша доля вычетов и ставка НДС выглядят на цифрах — это удобно сделать в калькуляторе НДС, чтобы понимать, к чему готовиться на камералке.

Нестыковки в счетах-фактурах и таможенных данных

Третья причина живёт в реквизитах. Инспекция снимает вычет из-за расхождений в счёте-фактуре: неверная сумма, номер, а у импортного товара — номер таможенной декларации и страна происхождения. Здесь важно не пугаться каждой придирки. Например, отказ в вычете только потому, что страна происхождения по номеру ГТД не совпадает с договором (в договоре заявлена Италия, а по номеру ГТД — Китай), неправомерен: есть судебная практика, подтверждающая право покупателя на вычет несмотря на такое расхождение. Покупатель не обязан отвечать за то, что указал импортёр несколькими звеньями раньше.
Поэтому по формальным нестыковкам я не спешу переделывать документы задним числом — это только добавляет вопросов. Сверяю счета-фактуры с книгой покупок построчно до подачи, а по спорным реквизитам, где инспекция не права, отвечаю с опорой на судебную практику. Когда возмещение связано с импортом или экспортом, добавляется валютный контроль и таможенные документы — этот пласт я веду отдельно, подробнее на странице учёта ВЭД.

Неподтверждённая ставка 0% при экспорте

У экспортёров возмещение возникает как раз из-за ставки 0%: налог на входе есть, а на выходе нулевой, разница уходит к возврату. Но право на 0% нужно доказать документами — контрактом, таможенными декларациями с отметками, транспортными и товаросопроводительными бумагами. Если комплект собран не полностью или в нём ошибки, инспекция снимает ставку 0%, а вместе с ней рушится и весь расчёт возмещения. Это не придирка на пустом месте: по экспорту бремя доказывания лежит на налогоплательщике.
Поэтому пакет под нулевую ставку я собираю не в момент камералки, а заранее, параллельно с самой сделкой, и сразу свожу его с валютным контролем — чтобы к проверке всё было на руках и в согласии друг с другом. Разрозненные документы, которые собирают задним числом, когда уже пришло требование, — типичная дорога к отказу или к затянутой на лишний месяц проверке.

Что делать, если в возмещении уже отказали

Отказ на камералке — не финал. Если инспекция вынесла решение об отказе полностью или частично, его обжалуют: сначала возражения на акт, затем жалоба в вышестоящий налоговый орган, при необходимости — суд. Досудебное обжалование в управление ФНС по региону обязательно, и на этом этапе часть отказов снимается без суда, если возражения написаны по существу и подкреплены документами. Судебная практика по возмещению обширная, и по многим формальным основаниям отказа она на стороне налогоплательщика.
Но честнее не доводить до этого круга: разбор до подачи стоит дешевле и нервов, и денег, чем месяцы переписки после отказа. А если вы регулярно упираетесь в возврат из-за высокой доли вычетов или спорных контрагентов, иногда правильнее пересобрать саму налоговую модель, чтобы вычеты не выпирали и цепочка была чище, — это уже разговор про налоговую модель под ваш бизнес, а не про латание одной декларации.

Что я проверяю до подачи декларации

  1. Сверяю каждую счёт-фактуру с книгой покупок построчно — суммы, реквизиты, номера ГТД у импортного товара
  2. Проверяю контрагентов на разрывы и признаки жизни: сдаёт ли поставщик отчётность, реальная ли это компания
  3. Сравниваю долю вычетов с региональным ориентиром и заранее готовлю пояснение, откуда она такая
  4. По экспорту собираю полный пакет под ставку 0% вместе с валютным контролем
  5. Держу наготове ответ на требование, чтобы уложиться в 10 рабочих дней и не дать повода счесть вычеты неподтверждёнными
Автор статьи
Юлия Краснова, главный бухгалтер, ведёт возвраты НДС и ВЭД
Автор — практикующий бухгалтер2026Юлия КрасноваГлавный бухгалтер · 17 лет практики, сама ведёт возвраты НДС и ВЭД

Провожу возмещение НДС от декларации до денег на счёте лично, без передачи между сотрудниками: сверяю контрагентов, отвечаю на требования инспекции и снимаю причины отказа до подачи. Один из кейсов — 900 000 ₽, вернувшихся клиенту из бюджета.

Обновлено в июле 2026Сопровождение возврата НДС
Вопрос — ответ

Что спрашивают про отказ в возмещении НДС

01
Разрыв

Что такое налоговый разрыв и почему из-за него отказывают?

Разрыв — это гипотеза программы о несовпадении периодов у контрагентов, а не доказательство нарушения. Но инспекторы часто снимают вычет по нему автоматически.

Налоговый разрыв — это когда система АСК НДС-2 видит, что реализация у поставщика и ваш вычет по одной сделке не совпадают по периодам или поставщик реализацию не отразил. Это лишь гипотеза программы, а не доказательство нарушения. Проблема в том, что инспекторы нередко принимают её как готовый вывод и снимают вычет. Закрывается доказательствами реальности сделки.

02
Контрагент

Могут ли отказать из-за контрагента, которого я не контролирую?

Да. При разрыве инспекция ищет самого платёжеспособного в цепочке — претензия придёт к нему, даже если сбой у поставщика дальше по цепочке.

Могут. Когда инспекция находит разрыв, она предъявляет претензию не пустышке, с которой нечего взять, а конечному выгодоприобретателю — самому платёжеспособному участнику цепочки. Если это вы, отвечать придётся вам, даже если реализацию не отразил поставщик через звено. Защита — деловая переписка и банковская выписка контрагента, подтверждающие, что сделка и компания реальные.

03
Вычеты

Какая доля вычетов НДС считается безопасной?

Жёсткого норматива нет. По стране средний уровень около 89%, но инспекция смотрит на свой региональный ориентир — от порядка 65% до более 100%.

Единого норматива в законе нет. По стране средняя доля вычетов держится около 89%, но каждая инспекция ориентируется на свой региональный показатель — где-то порядка 65%, где-то выше 100%. Превышение — не нарушение, а повод для вопросов. По декларации к возмещению доля высокая почти всегда, поэтому пояснение, откуда она такая, лучше готовить заранее.

04
Требование

Какие документы инспекция вправе требовать при камералке по возмещению?

Только по ограниченному перечню оснований и только по этой декларации, налогу и периоду. Декларация к возмещению — одно из таких оснований.

В рамках камеральной проверки инспекция вправе истребовать документы лишь по ограниченному перечню оснований — среди них декларация к возмещению, нулевая ставка, уточнёнка с уменьшением налога, заявленный убыток и льготы. И только те документы, что относятся к этой декларации, налогу и периоду. Требование за пределами перечня можно оспорить, а на правомерное — ответить в 10 рабочих дней (ст. 93 НК).

05
Счёт-фактура

Отказали из-за расхождения в счёте-фактуре — это законно?

Не всегда. Отказ только из-за нестыковки страны происхождения по номеру ГТД неправомерен — есть судебная практика в пользу покупателя.

Зависит от того, что за расхождение. Отказ в вычете только потому, что страна происхождения по номеру ГТД не совпадает с договором (заявлена одна страна, а по ГТД другая), неправомерен — есть судебная практика, подтверждающая право покупателя на вычет. Покупатель не отвечает за данные, которые указал импортёр раньше по цепочке. По таким придиркам я отвечаю со ссылкой на практику, а не переделываю документы.

06
Сопровождение

Можно ли отдать вам возврат целиком, чтобы не разбираться самому?

Да. Веду возврат от декларации до денег на счёте: сверяю контрагентов, отвечаю на требования, снимаю причины отказа до подачи.

Да, это моя основная работа по НДС. Веду возврат целиком: сверяю контрагентов и счета-фактуры до подачи, готовлю пояснения по доле вычетов, отвечаю на требования инспекции сама и довожу дело до решения. Подробнее — на странице сопровождения возврата НДС. Цену называю после того, как посмотрю вашу ситуацию: сумму, наличие экспорта и объём документов.
Веду возвраты НДС● Беру новых клиентов
Беру ровно столько, сколько успеваю вести сама, без передачи по цепочке
От статьи — к вашему возврату

Посмотрю, почему тормозят ваше возмещение — и что можно вытащить

Какая сумма к возмещению, пришло ли требование, есть ли экспорт или импорт. Скажу, что вижу по вашей ситуации, где риск отказа реально выше и что закрыть до подачи. Отвечаю сама, без готовых шаблонов.

  • Оценка ситуации — 0 ₽, ни к чему не обязывает
  • Отвечаю сама, без передачи по отделам
  • Скажу честно, если вижу риск отказа выше среднего

Спросить про мой возврат НДС

Отвечу по телефону или в мессенджере — как вам удобнее
Отвечаю сама в рабочее время — Пн–Вс 8:00–20:00
Нажимая кнопку, соглашаетесь с политикой обработки персональных данных
Не любите формы? Напишите +7 (495) 128-96-00