0 ₽Первая консультация — бесплатно: полчаса про ваш режим, налоги и срокиЗаписаться
По всей Россииведу учёт удалённо, отвечаю сама
Пн–Вс 8:00–20:00на связи в мессенджерах
Оценка на Яндекс Бизнесе4,9на Яндексе
+7 (495) 128-96-00
Главная/Блог/НДС 22% с 2026 года
Блог · Налоги-2026

НДС 22% с 2026 года: кого коснётся и что делать бизнесу

С 1 января базовая ставка НДС стала 22% вместо 20%, а компании и ИП на упрощёнке впервые платят НДС — с дохода от 20 млн рублей в год. У большинства собственников один вопрос: попадаю я под это или нет, и если да — по какой ставке. Разложу по порядку: какие ставки появились, как считается порог 20 млн и что нужно сделать с договорами и авансами уже сейчас.
Ставки 22 · 10 · 5 · 7 · 0 — кому какаяПорог НДС на УСН 20 млн — как считатьПереходный период: договоры и авансы
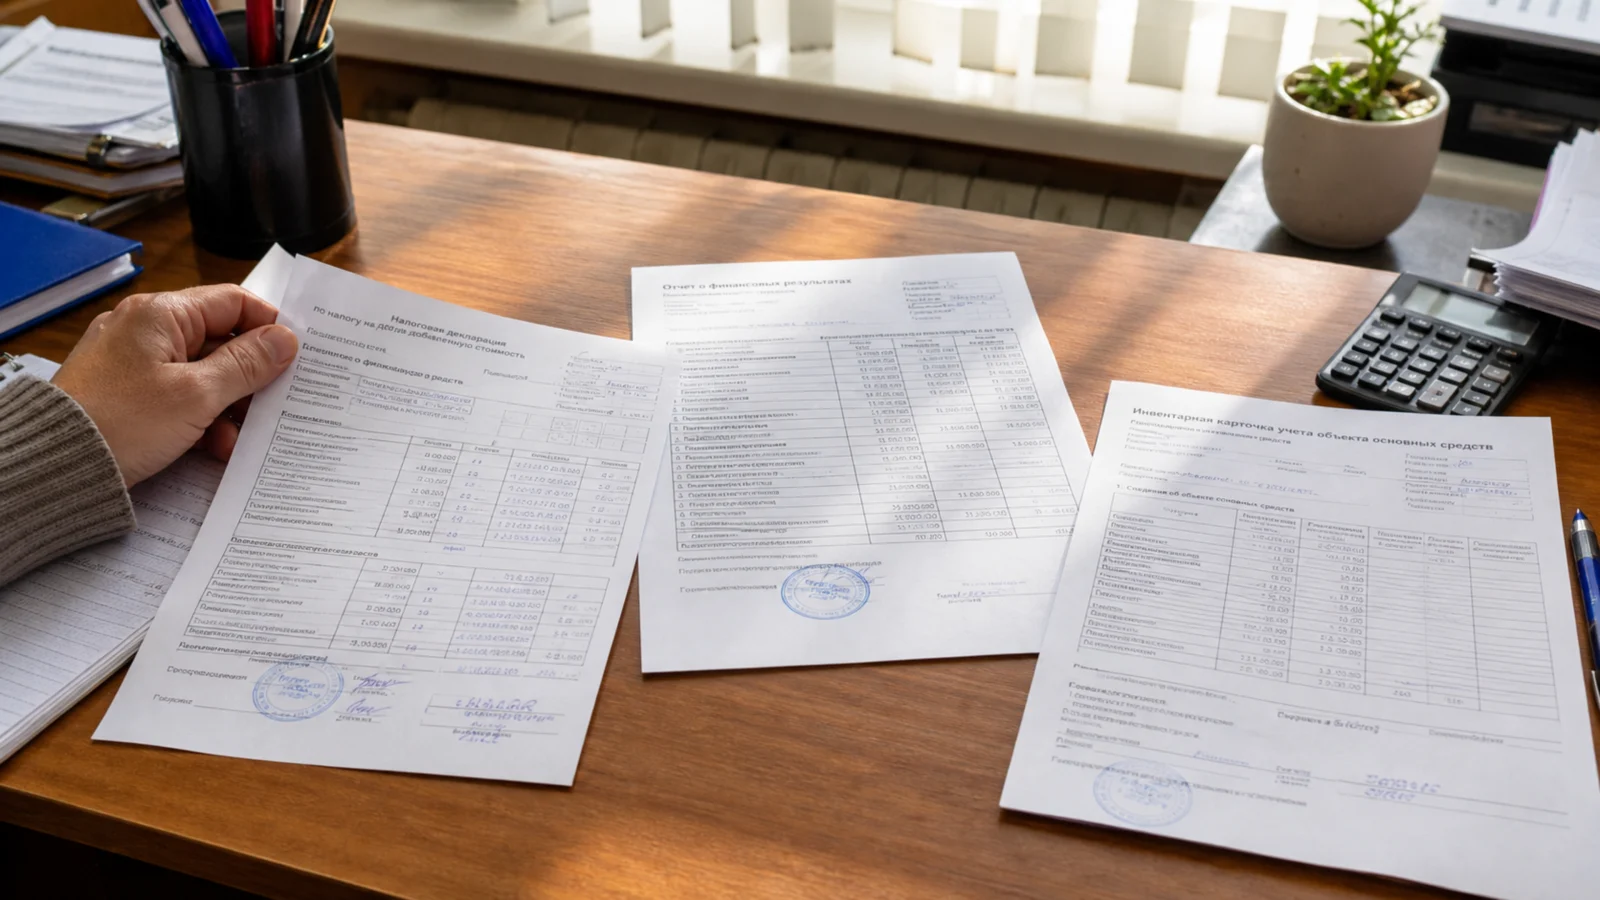
Рабочий стол бухгалтера: счёт-фактура и калькулятор при пересчёте НДС на 2026 год
в бухгалтерии17 лет
С 2026 года НДС — 22%. Базовую ставку подняли с 20%, льготную 10% на продукты, детские и медицинские товары оставили, экспортный 0% тоже на месте. Для компаний на ОСНО это просто новая цифра в счетах-фактурах. А вот для упрощёнки НДС стал реальностью впервые: платить его теперь нужно, если доход перевалил за 20 млн рублей в год. Дальше — кого это касается и что с этим делать.

Что изменилось с 2026 года

Два изменения, которые важны почти каждому бизнесу. Первое — базовая ставка НДС выросла с 20% до 22%. Если вы на ОСНО, это касается вас напрямую: пересчитываются счета-фактуры, книги продаж, цена в договорах. Второе, и куда более заметное для малого бизнеса, — НДС пришёл на упрощёнку. Раньше слова «УСН» и «НДС» в одном предложении не встречались; теперь упрощенец с доходом выше порога становится плательщиком НДС, хотя сам налог по УСН никуда не делся.
На практике это значит, что часть моих клиентов на УСН, которые про НДС вообще никогда не думали, в 2026 году впервые считают его, выставляют счета-фактуры и сдают декларацию по НДС. Для многих это оказалось неприятным сюрпризом уже в первом квартале.

Какие теперь ставки НДС

Ставок стало больше, чем привычные «20% или без НДС». Свела их в таблицу — кому какая и что важно помнить.
Ставки НДС, действующие с 2026 года
СтавкаКомуЧто учесть
22%Базовая — ОСНО и УСН, выбравшие общую ставкуДаёт право на вычет входного НДС; выросла с 20%
10%Продукты, детские и медицинские товарыЛьготу сохранили без изменений
0%Экспорт и связанные с ним услугиНужно подтверждать документами
5%УСН с доходом примерно до 250 млнСпецставка, но вычет входного НДС недоступен
7%УСН с доходом примерно до 450 млнСпецставка, вычет тоже недоступен
Ключевая развилка — не «сколько процентов», а есть ли право на вычет. На базовой ставке 22% вы уменьшаете свой НДС на входной налог от поставщиков. На спецставках 5 и 7% ставка ниже, но входной НДС к вычету не берётся — платите с оборота. Именно поэтому низкая ставка не всегда выгоднее, но об этом ниже.

НДС на УСН: порог 20 млн

Порог, после которого упрощенец становится плательщиком НДС, — 20 млн рублей дохода. Считается он нарастающим итогом и с оглядкой на прошлый год: смотрят и доход за 2025 год, и доход за 2026 год с начала. Перешагнули 20 млн — попали под НДС. Хорошая новость: этот порог заморозили на уровне 20 млн на 2026–2029 годы, так что резко «вниз» до 10 млн, о чём много говорили в 2025-м, в ближайшие годы не будет.

5, 7 или 22 — что выбрать

Самая частая ошибка — хвататься за самую низкую ставку, потому что «5 меньше, чем 22». На спецставках 5 и 7% нельзя принять к вычету входной НДС от поставщиков, а на базовой 22% — можно. Если у вас много закупок с НДС, общая ставка на деле выходит дешевле. Грубый ориентир: ставка 5% начинает выигрывать, когда расходы с НДС занимают меньше 75–80% выручки; выше этой доли — считайте 22% с вычетом, разница может быть почти двукратной.
Второй момент — кто ваши покупатели. Если это бизнес на ОСНО, ему важен ваш вычет: по счёту со ставкой 22% он вернёт больше, чем по счёту с 5%, поэтому поставщик на спецставке для него менее выгоден. Если клиенты — физлица, им ваша ставка безразлична, они платят финальную цену. Прежде чем выбирать, честнее один раз посчитать оба варианта на своих цифрах: удобно прикинуть в калькуляторе НДС, а дальше уже сравнивать модели налогов вместе — тут помогает разбор налоговой модели под конкретный бизнес, а не абстрактная «оптимизация».

Переходный период: договоры и авансы

Больнее всего рост ставки бьёт по договорам, которые заключили в 2025-м, а исполняют в 2026-м. Если в договоре стоит «цена с НДС 20%», а отгрузка идёт уже по 22%, лишние 2% продавец нередко платит из своей маржи. Поэтому в договорах на переходный период я советую фиксировать цену без налога и добавлять оговорку: «ставка НДС применяется по законодательству, действующему на дату отгрузки». Тогда изменение ставки не съедает вашу прибыль задним числом.

Что делать прямо сейчас

  1. Посчитать доход нарастающим итогом за 2025 и с начала 2026 — понять, близко ли вы к порогу 20 млн
  2. Если попадаете под НДС на УСН — выбрать ставку не «на глаз», а по доле закупок с НДС и типу покупателей
  3. Пересмотреть действующие договоры: добавить оговорку про ставку на дату отгрузки, где цена шла с НДС 20%
  4. Проверить авансы 2025 года с отгрузкой в 2026 — по ним НДС начисляется на дату реализации
  5. Настроить учёт под счета-фактуры и декларацию по НДС, если раньше вы её не сдавали
Автор статьи
Юлия Краснова, главный бухгалтер-практик
Бухгалтерия Красновой2026Юлия КрасноваГлавный бухгалтер-практик · 17 лет в бухгалтерии

17 лет ведёт бухгалтерский и налоговый учёт для ИП и ООО на УСН и ОСНО. Реформу НДС-2026 проводит с клиентами с первого квартала: считает пороги, помогает выбрать ставку и переписать договоры под новую ставку без потерь на марже.

Обновлено в 2026Почему клиенты доверяют мне лично
Вопрос — ответ

Что спрашивают про НДС 22% в 2026 году

01
Ставка

Сколько теперь НДС в 2026 году?

Базовая ставка — 22% вместо 20%. Льготная 10% на продукты, детские и медицинские товары и экспортный 0% сохранены.

С 1 января 2026 года базовая ставка НДС — 22%, раньше была 20%. Льготную ставку 10% на продукты, детские и медицинские товары оставили без изменений, экспортный 0% тоже на месте. Для упрощенцев появились отдельные спецставки — 5% и 7%.

02
УСН

С какого дохода на УСН нужно платить НДС?

С дохода выше 20 млн рублей в год. Порог считается нарастающим итогом и заморожен на уровне 20 млн на 2026–2029 годы.

Упрощенец становится плательщиком НДС, когда доход превышает 20 млн рублей за год. Считают нарастающим итогом, с оглядкой на 2025 и 2026 годы. Этот порог заморозили на 20 млн на 2026–2029 годы, поэтому обещанное снижение до 10 млн в ближайшие годы не грозит.

03
Сроки

Если доход превысил 20 млн в середине года — НДС с 1 января?

Нет. НДС начинается с 1-го числа месяца, следующего за месяцем превышения, а не задним числом с начала года.

Нет, задним числом пересчитывать не нужно. Обязанность платить НДС наступает с 1-го числа месяца, следующего за тем, в котором доход перешагнул 20 млн. До этой даты НДС не начисляется — есть небольшое окно, чтобы перестроить учёт и договоры спокойно.

04
Авансы

Аванс пришёл в 2025 без НДС, а отгрузка в 2026 — что с налогом?

НДС начисляется на дату реализации, а не на дату аванса. Сам аванс 2025 года пересчитывать не нужно.

Если предоплату получили в 2025 году без НДС, а товар или услугу передаёте в 2026-м, налог всё равно нужно начислить — но на дату отгрузки, а не на дату аванса. Пересчитывать полученный ранее аванс не требуется. Ошибка возникает, когда смотрят на дату денег вместо даты реализации.

05
Выбор

Что выгоднее на УСН — ставка 5% или 22%?

Зависит от доли закупок с НДС. При большой доле облагаемых расходов 22% с вычетом бывает дешевле почти вдвое.

Ставка 5% ниже, но входной НДС от поставщиков к вычету на ней не берётся, а на 22% — берётся. Если у вас много закупок с НДС, общая ставка выходит дешевле. Считать лучше на своих цифрах — это часть ведения ООО с НДС, где ставку подбирают под ваши закупки и клиентов.

06
Договоры

Нужно ли переделывать договоры из-за роста ставки?

Действующие договоры с ценой «с НДС 20%» стоит дополнить оговоркой про ставку на дату отгрузки, иначе лишние 2% съедают маржу.

Договоры 2025 года, которые исполняются в 2026-м, лучше пересмотреть. Если в цене зашита ставка 20%, а отгрузка идёт по 22%, разницу нередко платит продавец из своей прибыли. Добавьте оговорку: «ставка НДС применяется по законодательству на дату отгрузки» — так рост ставки не бьёт по марже.
Разбор НДС для бизнеса● Беру новых клиентов
Разбираю НДС и веду учёт сама, без конвейера
От статьи — к вашему НДС

Посмотрим на ваших цифрах, попадаете ли вы под НДС 22%

Скажу, по какой ставке вам считать, что делать с договорами и авансами и во что обойдётся ведение с НДС. Отвечу сама, без готовых шаблонов.

  • Первый разговор — бесплатно
  • Отвечаю лично, а не через отдел
  • Разберём порог 20 млн и выбор ставки на ваших данных

Спросить про мой НДС

Отвечу по телефону или в мессенджере — как вам удобнее
Отвечаю сама в рабочее время — Пн–Вс 8:00–20:00
Нажимая кнопку, соглашаетесь с политикой обработки персональных данных
Не любите формы? Напишите +7 (495) 128-96-00